Entre guerre éclair et incertitudes pétrolières : décryptage de la crise irano-américano-israélienne
Les Etats-Unis et Israël ont déclenché ce week-end une offensive militaire de grande envergure contre l’Iran. Alors que les bombardements de juin 2025 visaient officiellement à détruire les capacités d’enrichissement d’uranium de l’Iran, cette nouvelle offensive marque un tournant historique dans une relation conflictuelle vieille de plus de quarante ans et s’inscrit dans un contexte géopolitique plus vaste impliquant la Chine, les marchés énergétiques mondiaux et la politique intérieure américaine.
Après avoir enregistré une première réaction très modérée hier, les marchés voient la baisse s’accentuer aujourd’hui alors que les prix du pétrole et du gaz subissent un 2ème jour de forte hausse. La plus grande crainte des investisseurs, qui semblent globalement parier sur un conflit court, réside clairement dans un scénario de hausse durable des prix énergétiques qui mettrait en risque la croissance mondiale tout en augmentant les pressions inflationnistes.
Un conflit sans doute court et un véritable changement de régime peu probable
Washington et Tel‑Aviv ont pris la décision d’intervenir militairement après l’échec diplomatique autour du programme nucléaire iranien. Les premières heures du conflit ont été marquées par l’élimination du guide suprême Ali Khamenei ainsi que de dizaines de hauts responsables politiques et militaires iraniens. Cette action spectaculaire confirme que l’objectif dépasse largement la destruction des infrastructures nucléaires : il s’agit d’un véritable projet de renversement du régime, potentiellement suivi d’une transition que Washington souhaite orienter.
Les observateurs s’accordent à souligner qu’il sera difficile de faire tomber le régime sans intervention au sol, couteuse notamment en vies humaines. Ce risque est potentiellement de trop alors que la décision unilatérale, sans consultation du Congrès, de Donald Trump est déjà très impopulaire. L’approche des élections de mi-mandat en novembre prochain, que le parti républicain devrait largement perdre selon les sondages, rend nécessaire une victoire rapide, quelle que soit la forme qu’elle prend. Le président américain a annoncé un conflit de 4 semaines, et, sans intervention de la population pour renverser le pouvoir, le régime pourrait perdurer.
Destinations des exportations de pétrole iranien : la Chine en première ligne:
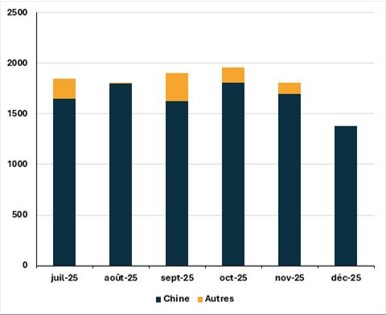
Malgré les tentatives iraniennes, pour l’instant infructueuses, de généraliser le conflit à toute la zone en attaquant à tout va, le conflit pourrait donc être relativement court. Mentionnons à nouveau le peu de réaction de la Chine alors qu’après le Venezuela, l’Iran (et plus largement le Moyen-Orient) est un de ses principaux fournisseurs de pétrole.
La Chine, pourtant proche de l’Iran, ne souhaite sans doute pas non plus que le commerce du pétrole moyen-oriental soit totalement désorganisé post conflit.
La principale problématique que les politiques comme les économistes surveillent est l’évolution des prix du pétrole.
Le détroit d’Ormuz : un point de tension majeur pour l’énergie mondiale
La fermeture totale du détroit d’Ormuz n’est pas encore effective, mais sa vulnérabilité suffit déjà à affecter profondément les marchés énergétiques. Près de 20 % du pétrole mondial et environ 20 % du commerce mondial de GNL (gaz naturel liquéfié) y transitent, avec des destinations majoritairement asiatiques (Chine, Inde, Japon, Corée du Sud). Peu de solutions de contournement existent.
Dans un contexte de conflit, même sans blocage maritime, les armateurs deviennent extrêmement prudents. L’augmentation vertigineuse des primes d’assurance, voire la suspension totale des couvertures, rend la navigation extraordinairement risquée.
Flux de pétrole au Moyen-Orient (en millions de barils/jour) : 19 Mb/j transitent par le détroit d’Ormuz (20% de la production mondiale). Le GNL au Qatar n’a pas de solution de contournement.
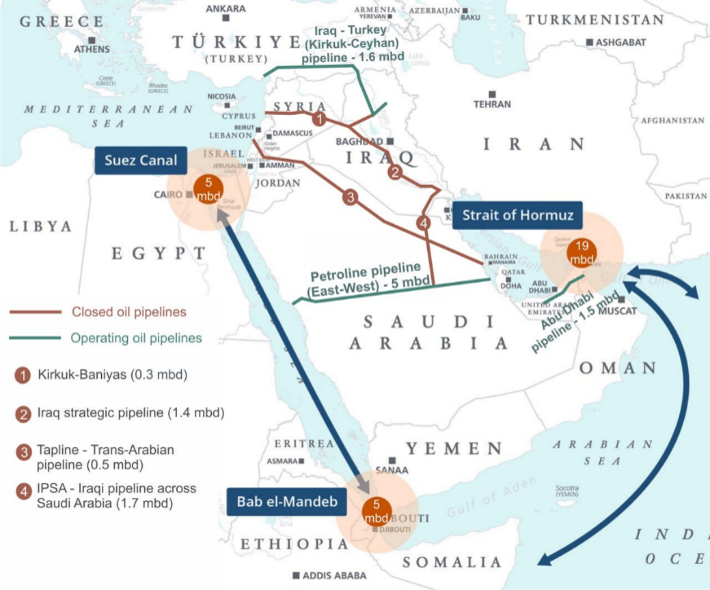
Bien que la production mondiale de pétrole soit excédentaire, la fermeture de cette voie d’approvisionnement se traduit immédiatement par une hausse supplémentaire du prix du brent : il a augmenté ce lundi de 8% à 78 USD, portant sa hausse depuis le 31 décembre à 28%, car le risque de conflit avait déjà été anticipé.
Ces niveaux ne sont pas problématiques : en 2023 et 2024 les prix ont oscillé entre 72 USD et 90 USD sans provoquer de choc économique.
Evolution du prix du baril de Brent depuis 1988 (en USD et en EUR) :
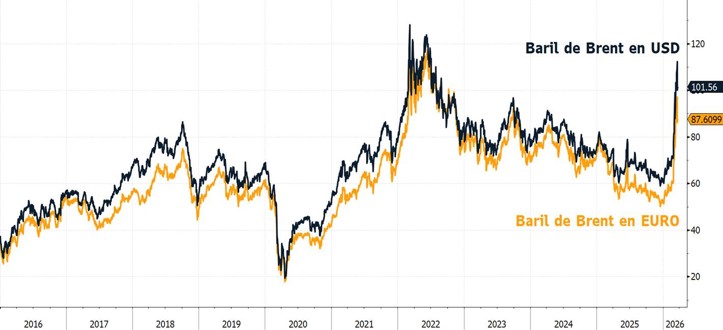
Si les prix venaient à dépasser durablement 90 USD, cela pourrait impacter la consommation et provoquer un ralentissement économique qui mettrait les banques centrales en difficulté, la hausse du pétrole étant également inflationniste.
Les scénarii possibles du conflit
Voici les différents scénarii, du plus favorable au moins favorable :
- Un changement de régime rapide (20 %)
Ce scénario, le moins perturbant pour les marchés financiers, correspond au véritable objectif de Washington et Israël. Il nécessiterait l’intervention massive de la population. Il pourrait mener soit à une transition démocratique, soit à un nouveau régime autoritaire, mais plus favorable à l’Occident. - Une guerre courte sans réel changement de régime (50 %)
Pour limiter le coût politique et économique, Donald Trump se déclarerait vainqueur sans avoir réussi à faire tomber le régime. Ce scénario impliquerait le maintien d’une prime de risque sur le pétrole. Comme lors des précédentes crises, les marchés financiers absorberaient rapidement le choc.
Ces deux premiers scénarii n’appelleraient pas de changement particulier dans les allocations, aujourd’hui favorables aux actions, en particulier européennes.
- Une guerre d’usure sans changement de régime (30%)
C’est un scénario défavorable. Cette guerre prolongée entraînerait :
– une instabilité persistante dans le détroit d’Ormuz,
-un maintien voire une hausse de la prime de risque sur le pétrole, avec les menaces que cela induit sur la croissance économique et l’inflation. Les banques centrales se retrouveraient tiraillées entre le danger de ralentissement économique et les pressions inflationnistes liées aux prix de l’énergie.
-un affaiblissement supplémentaire de Donald Trump et le danger de voir les élections de mi-mandat devenir une menace politique et judiciaire à titre personnel. Cette perspective le rendrait dangereusement imprévisible.
Ce dernier scénario impliquerait une réduction du risque dans les portefeuilles mais il parait prématuré de le privilégier.
Pour conclure
Le scénario d’une guerre d’usure n’est pas le plus probable, mais une augmentation à court terme des pressions (ou du soutien) de la part de la Russie et de la Chine pourrait faire grimper le stress avant une accalmie. Ces deux pays ont potentiellement chacun des priorités : la Russie est déjà enlisée en Ukraine, et la Chine, en difficulté avec sa consommation intérieure, doit garder un niveau minimum de croissance (maintien des importations de pétrole et poursuite de ses exportations, sa bouée de sauvetage).
Historiquement, les périodes d’instabilité au Moyen‑Orient ont constitué des opportunités d’achat, car leurs effets sur la croissance et l’inflation mondiales sont souvent transitoires.