Le contexte marché
L’environnement actuel semble paradoxal pour de nombreux investisseurs. D’un côté, les motifs d’inquiétude se multiplient : tensions géopolitiques persistantes au Moyen-Orient, remontée du prix du pétrole, de l’inflation et donc des taux d’intérêt, ceci alors que l’endettement des États progresse. Les bouleversements technologiques associés à l’intelligence artificielle ajoutent une couche d’incertitude.
L’enlisement du conflit au Moyen-Orient augmente le risque inflationniste et amène les banques centrales en Europe et aux Etats-Unis à envisager une politique monétaire plus restrictive. Après 2 hausses des taux en 2026 de la BCE et 1 par la FED, les marchés anticipent maintenant près de 4 nouvelles hausses dans les 12 prochains mois, ce qui nous parait particulièrement sévère.
Historiquement, les cycles de hausse de taux se traduisent par une baisse des actions, affectées par un risque de ralentissement économique et une baisse des multiples de valorisation.
Pourtant, les marchés financiers continuent d’afficher une remarquable résistance, les indices actions étant encore en nette hausse dans beaucoup de zones. Au 29 septembre, le S&P 500 progresse de 12% et l’Euro Stoxx 50 de 9%.
Concrètement malgré tous les obstacles, les économies mondiales résistent étonnamment bien, la croissance étant encore attendue à 2% cette année aux Etats-Unis et 1% en zone euro. Les indicateurs avancés ne montrent pas de signes particulièrement alarmants.
Les marchés de l’emploi et la consommation tiennent, soutenus par des budgets expansionnistes dans beaucoup de pays des investissements privés dans l’IA et des dépenses d’armement.
A cette activité qui tient, ajoutez une hausse continue des marges des grandes entreprises, aujourd’hui à des niveaux historiques, et vous obtenez des croissances de bénéfices 2026 proches de 30% et 18% aux Etats-Unis et en Europe, et attendues supérieures à 10% en 2027.
La hausse des bénéfices étant supérieure à celle du prix des actions, les multiples de valorisation baissent ce qui est conforme à la règle précédemment mentionnée en cas de hausse des taux d’intérêt.
PER et PER moyen pour le S&P 500 et l’Euro Stoxx
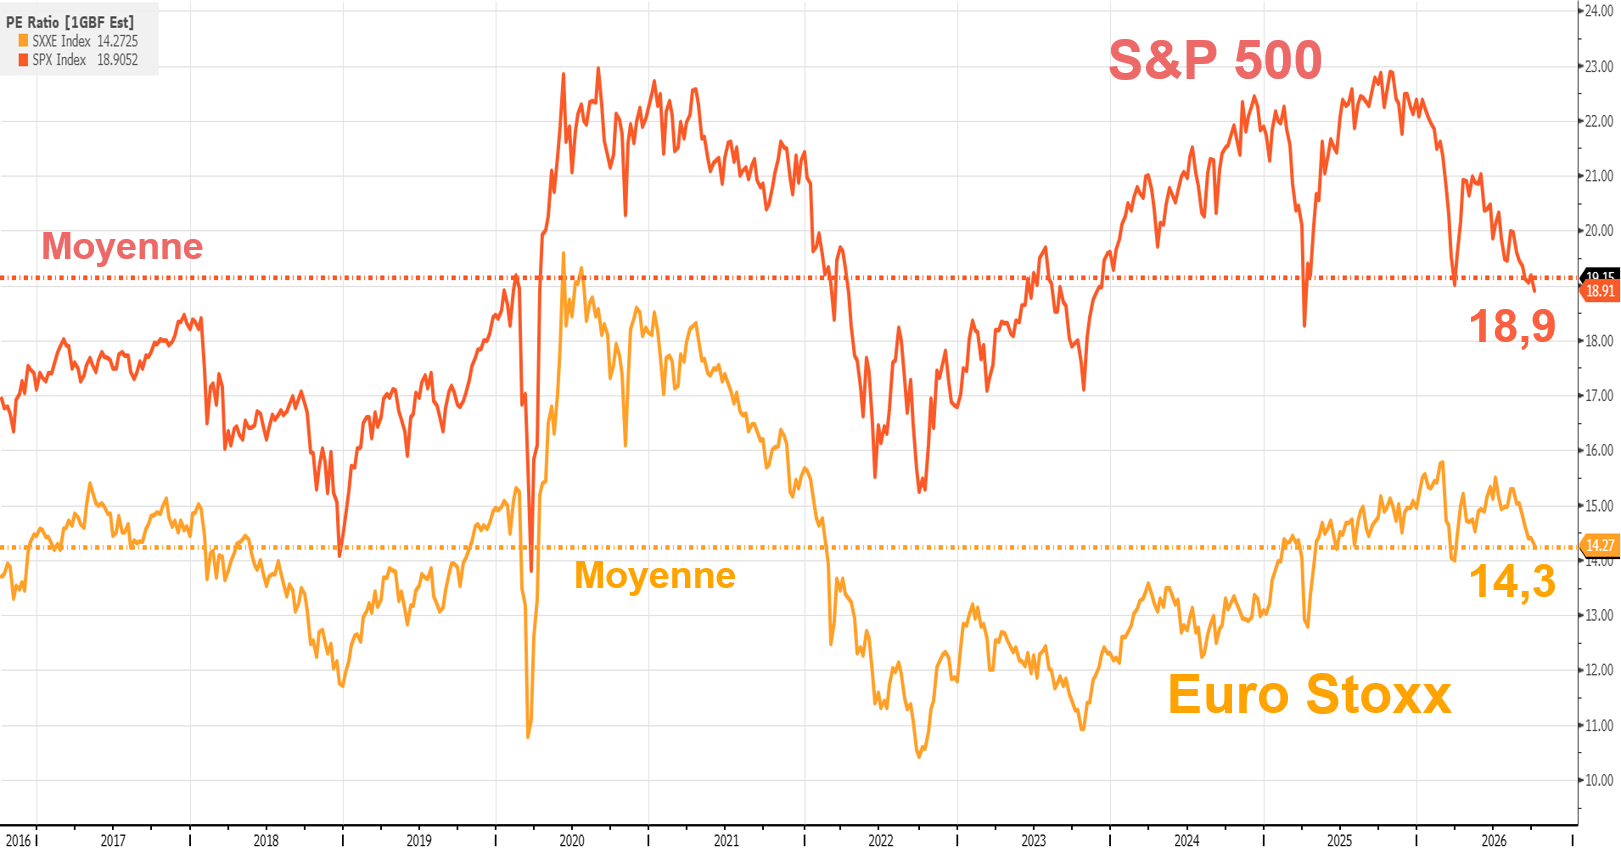
Les règles fondamentales du marché actions sont donc respectées, la hausse nous parait saine.
Nos Perspectives
L’évolution des indices actions cette année se justifie mais la rapide hausse des taux des dernières semaines qui a porté les 10 ans américain, français et allemand au plus haut des 20 dernières années est un sujet d’attention.
Le cas de la France, particulièrement affecté par l’approche du vote du budget et les élections présidentielles alors que le déficit de baisse pas, est un risque supplémentaire pour la zone euro même s’il est encore temps de prendre des mesures correctrices et que les émissions obligataires ne montrent pas d’augmentation du stress.
Les entreprises occidentales ont bien montré leur relative immunité par rapport aux taux d’intérêt, leurs bilans étant sains. Les valeurs investissant beaucoup, typiquement les hyperscalers qui dépensent des centaines de milliards de dollar par an, pourraient être un peu plus affectées. Les marchés actions commenceraient à souffrir à partir du moment où le scénario économique se dégraderait, ce qui n’est pas le cas pour l’instant.
Performance 2026 des indices obligataires européens
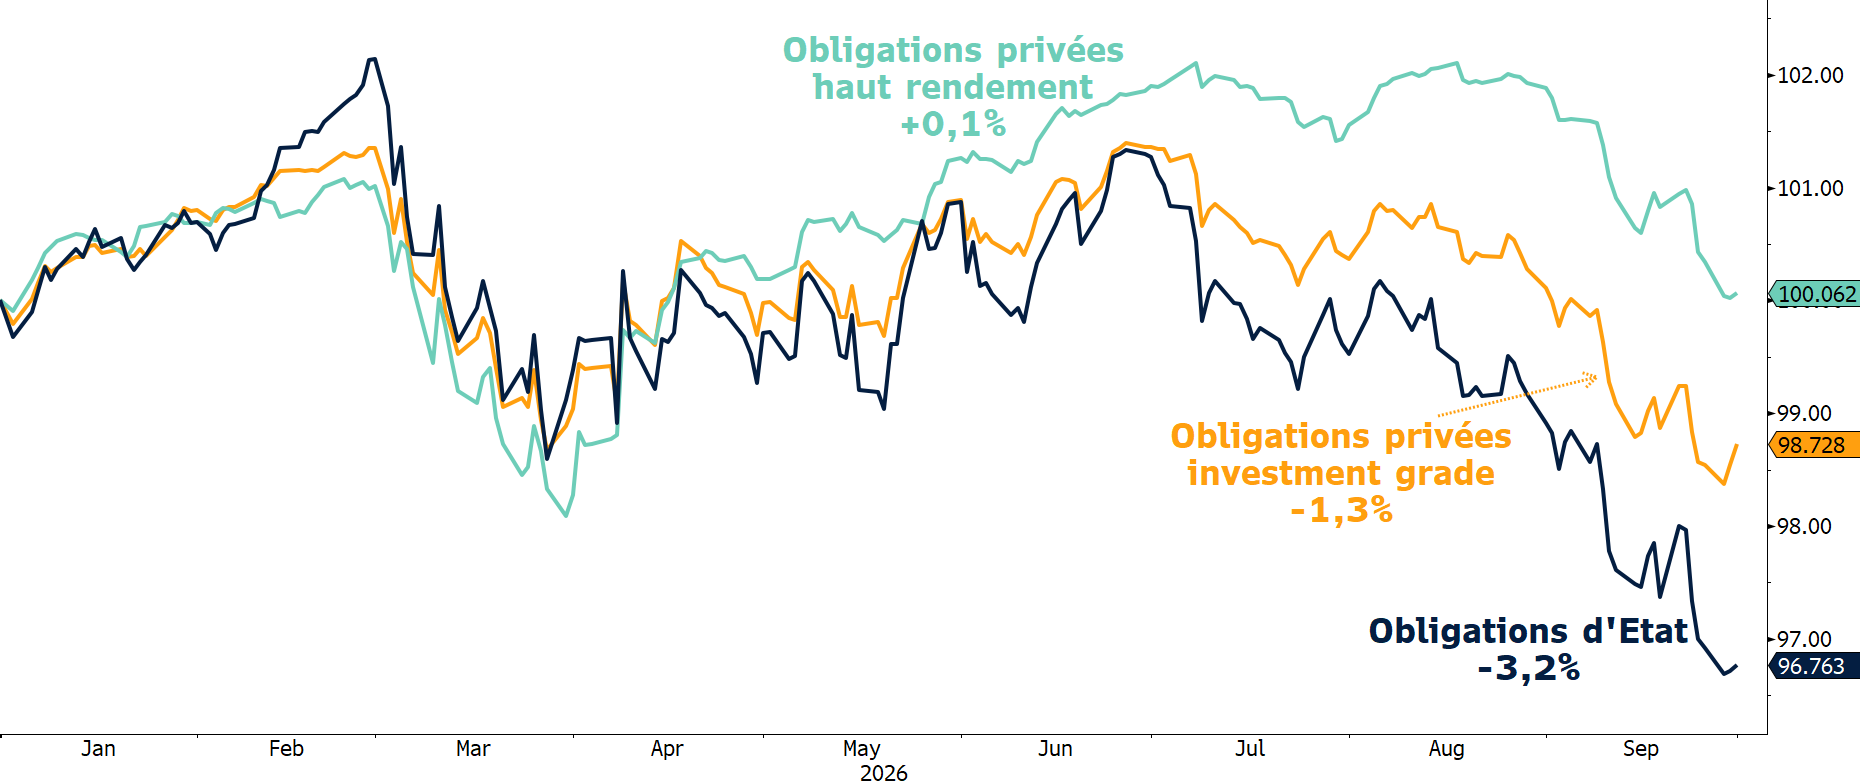
Aujourd’hui c’est le marché obligataire qui peine. La hausse des taux pèse sur les performances, l’indice d’obligations à haut rendement est le seul à enregistrer une hausse depuis le début d’année en Europe. La contre partie de cela est qu’un investisseur peut actuellement acheter de la dette d’entreprises avec des rendement de 4% pour l’investment grade et près de 6% pour le haut rendement.
Le juge de paix des prochaines semaines reste le pétrole. Sa capacité à baisser rapidement en cas d’accalmie au Moyen-Orient pourrait calmer la situation sur les taux, provoquant un rebond du marché obligataire et sans doute une nouvelle jambe de hausse sur les marchés actions.
Quelle stratégie d’allocation dans le contexte actuel ?
La hausse des indices actions est justifiée mais la situation amène à une certaine prudence, prudence qui peut se matérialiser de 2 façons :
– Une réduction tactique de l’exposition actions car sans évolution de la situation au Moyen-Orient le potentiel paraît limité
– Paradoxalement une diversification des expositions sectorielles en faveur de l’Europe, sous détenue par les investisseurs, afin de ne pas être trop concentré sur la thématique de l’IA, devenue nettement plus volatile depuis le mois de juin alors que de nombreuses questions se posent autour de la rentabilité des énormes investissements consentis par les gros donneurs d’ordre. Les indices européens sont nettement mieux diversifiés, pratiquement tous les secteurs enregistrant de la croissance, et le secteur technologique étant très minoritaire. L’Europe serait beaucoup plus réactive à une bonne nouvelle sur le pétrole, ce qui pourrait compenser une moindre exposition actions pour un investisseur.
Sur le marché obligataire, un renforcement de l’exposition aux obligations Investment Grade, émises par des entreprises plus solides avec un rendement malgré tout élevé (4%), et plus sensibles à une accalmie sur les taux d’intérêt, peut être envisagé. L’arbitrage en faveur des obligations devient plus intéressant alors que leur rendement est encore supérieur à l’inflation, et au rendement des dividendes.
Pour conclure
En définitive, les marchés ne semblent pas ignorer les risques actuels. Ils considèrent simplement que les moteurs de croissance demeurent suffisamment puissants pour les compenser. Le pétrole constitue l’indicateur le plus important à surveiller. Son évolution influence directement l’inflation, les taux d’intérêt, la croissance économique et les performances des différentes classes d’actifs. Toute accalmie serait très positive pour toutes les classes d’actifs.
Nous vous remercions pour votre attention et vous donnons rendez-vous le mois prochain pour un nouveau point marchés.