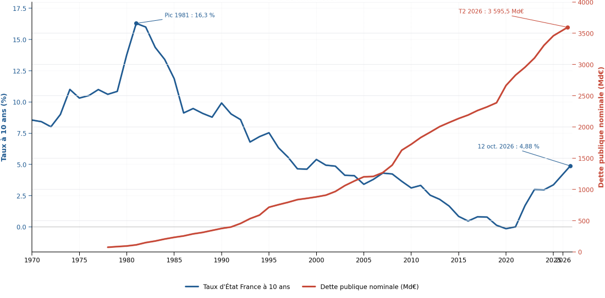
La dette publique française représentait environ 20 % du PIB au début des années 1980, 35 % en 1990, près de 60 % en 2000 et plus de 85 % en 2010. Depuis la crise financière de 2008, chaque choc économique a provoqué un nouveau palier d’endettement sans retour durable au niveau antérieur. La crise sanitaire a accéléré cette évolution : après avoir approché 100 % du PIB en 2019, la dette a dépassé 114 % en 2020. Au deuxième trimestre 2026, elle atteint 3 595,5 milliards d’euros, soit 119,0 % du PIB.
Cette trajectoire ne s’explique pas seulement par la succession des crises. Depuis le début des années 1980, la France enregistre presque continuellement des déficits publics. Lors des périodes de croissance, les comptes n’ont pas été suffisamment redressés pour reconstituer des marges de manœuvre avant le choc suivant. La dette de crise est donc progressivement devenue une dette permanente.
Pendant longtemps, cette dégradation a été masquée par la baisse des taux d’intérêt, ce qui permettait à l’État de s’endetter davantage sans hausse proportionnelle de la charge financière. Ce « dividende des taux » a disparu avec le retour de l’inflation et le resserrement monétaire. La France doit désormais gérer simultanément un stock de dette élevé, qui continue d’augmenter sous l’effet de déficits persistants, et un coût de refinancement sensiblement supérieur à celui de la décennie précédente.
France : taux souverain à 10 ans et dette publique nominale
La situation s’est encore tendue depuis 2023. Les déficits publics sont supérieurs à 5% depuis 3 ans, atteignant potentiellement 5,4% en 2026. Le chiffre sera encore supérieur à 5% en 2027. Le déficit reste très nettement supérieur au niveau permettant de stabiliser le ratio d’endettement.
La France ne se trouve toutefois pas dans une situation de défaut imminent. La durée de vie moyenne de la dette atteint 8 ans et 158 jours. Cette maturité relativement longue ralentit la transmission de la hausse des taux au coût total de la dette : seule la dette nouvellement émise ou arrivant à échéance doit immédiatement être financée aux conditions actuelles. Un taux à dix ans proche de 5 % ne signifie pas que la France paie immédiatement 5 % sur la totalité de ses 3 600 milliards d’euros de dette, mais seulement sur les nouveaux (re)financements.
France : taux d’intérêt moyen sur le stock de dette publique
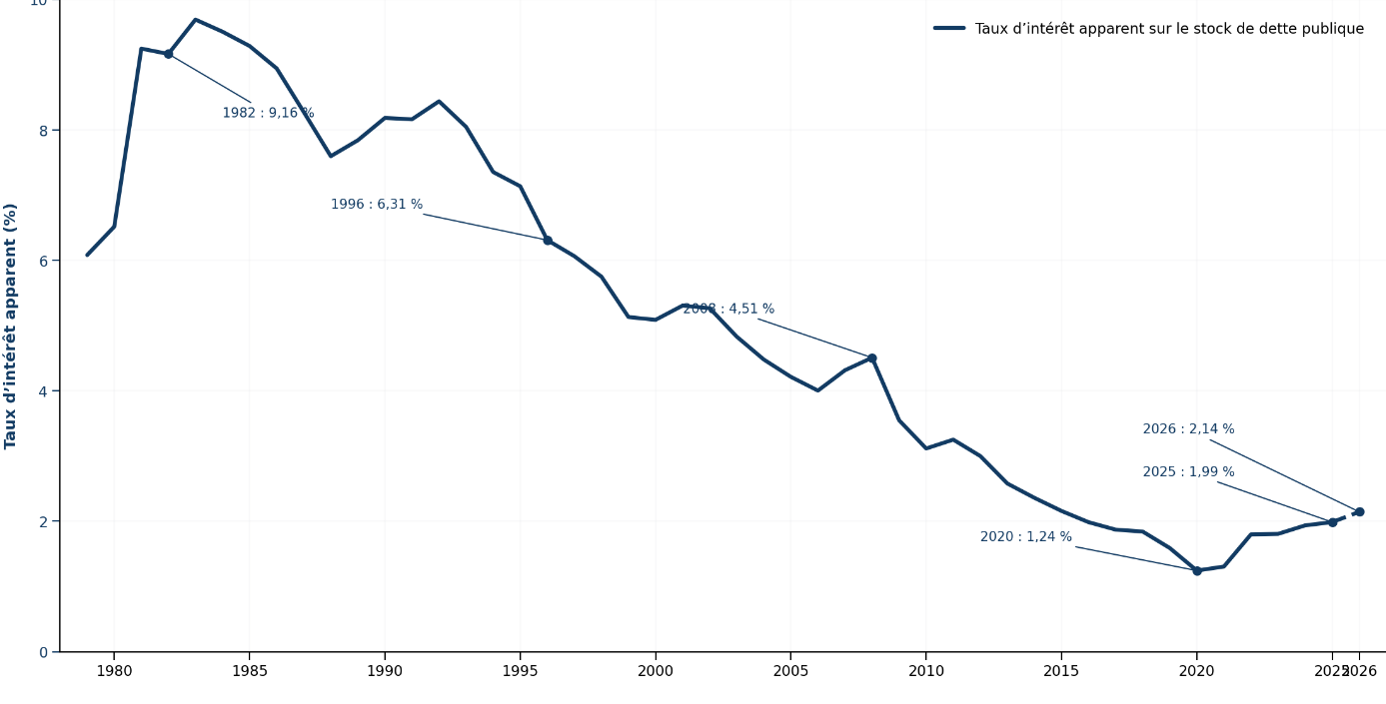
Grâce à la durée de vie moyenne élevée, la hausse se diffuse donc graduellement, au rythme des nouvelles émissions et des refinancements. A dette constante, il faudra 8 ans et 158 jours pour que l’intégralité du stock subisse un taux d’intérêt proche de 5%. Cet amortisseur est réel, mais temporaire.
La hausse de la charge d’intérêts devient la principale contrainte
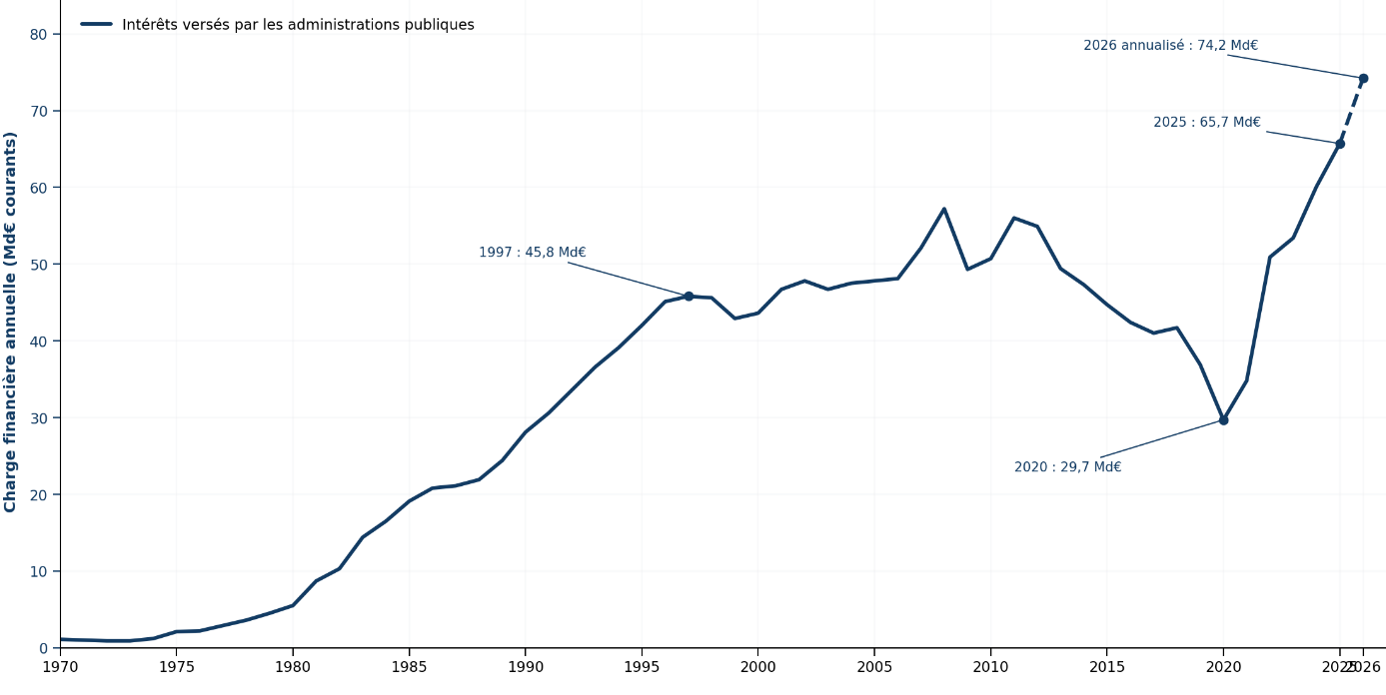
La charge d’intérêts constitue désormais le canal central de transmission de la dégradation financière. Le dernier rapport sur la dette des administrations publiques (annexe au projet de loi de finance 2027) anticipe une poursuite de la dégradation de la dette publique française à court terme avant une stabilisation puis un léger reflux à partir de 2029. La dette publique culminerait à 122,4 % du PIB en 2028 avant de refluer progressivement vers 120,9 % en 2030. Malgré cette stabilisation attendue du ratio d’endettement, la charge de la dette continuerait d’augmenter fortement sous l’effet combiné de la remontée des taux et d’un encours de dette toujours plus élevé.
France : charge d’intérêts des administrations publiques
Règles théoriques de soutenabilité
La soutenabilité repose sur trois variables : le taux moyen de la dette (r), la croissance nominale du PIB (g) – croissance réelle + inflation – et le solde primaire, c’est-à-dire le solde budgétaire hors charges d’intérêt. La dynamique peut être résumée par la relation suivante :
Δ(Dette/PIB)≈(r−g)×Dette/PIB−Solde primaire
Lorsque le coût effectif de la dette est inférieur à la croissance nominale, la croissance contribue mécaniquement à réduire le ratio d’endettement. Dans le cas inverse, la dette augmente même avant prise en compte du déficit primaire.
La faiblesse française réside surtout dans le déficit primaire. Même si le coût effectif demeure provisoirement inférieur à la croissance nominale, un déficit primaire de plusieurs points de PIB suffit à faire progresser l’endettement. Si taux et croissance nominale étaient égaux, la stabilisation exigerait l’équilibre primaire. Si le coût de la dette dépassait la croissance d’un point, elle nécessiterait un excédent primaire proche de 1,2 % du PIB. Avec un écart de deux points, l’excédent requis atteindrait environ 2,4 %.
Le problème n’est donc pas un seuil de taux pris isolément, mais la combinaison d’une croissance faible, de taux durablement élevés et d’un déficit primaire persistant.
Perspectives et implications économiques et financières
Trois trajectoires permettent d’illustrer les perspectives à l’horizon 2031. Il s’agit de simulations mécaniques et non de prévisions officielles.
Dette – PIB – trois trajectoires illustratives a horizon 2031
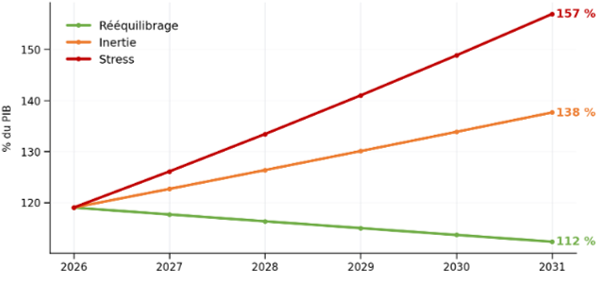
Dans un scénario de rééquilibrage, avec un coût effectif moyen de 3,2 %, une croissance nominale de 3,5 % (PIB réel + inflation) et un excédent primaire de 1 % du PIB, la dette pourrait revenir vers 112 % du PIB en 2031. Une telle trajectoire supposerait toutefois une amélioration considérable des finances publiques. Elle nécessiterait que les dépenses progressent durablement moins vite que le PIB nominal ou qu’une hausse supplémentaire des prélèvements soit mise en œuvre.
Dans un scénario d’inertie, avec un coût effectif de 4 %, une croissance nominale de 3 % et un déficit primaire de 2,5 % du PIB, la dette atteindrait environ 138 % du PIB en 2031. Ce scénario correspond à une absence de consolidation suffisante : la France continuerait à accéder au marché, mais avec une prime de risque croissante et une charge d’intérêts absorbant une part toujours plus importante des recettes.
Enfin, un scénario de stress, combinant un coût effectif de 5,5 %, une croissance nominale limitée à 2 % et un déficit primaire de 3 %, conduirait mécaniquement la dette vers 157 % du PIB. Une telle trajectoire déclencherait vraisemblablement une réaction avant son terme : ajustement budgétaire d’urgence, hausse de la fiscalité, réduction des dépenses ou mobilisation des instruments européens et monétaires.
Les implications économiques sont multiples. La première est un effet d’éviction budgétaire. Les intérêts constituent une dépense contrainte : leur augmentation réduit les moyens disponibles pour la défense, l’éducation, la transition énergétique, les infrastructures ou la protection sociale. La deuxième est la perte de capacité à répondre à un nouveau choc. En cas de récession ou de crise financière, la France disposerait de moins de marges pour soutenir l’économie sans détériorer davantage sa crédibilité.
La troisième implication concerne les conditions de financement de l’ensemble de l’économie. Une hausse du rendement souverain français se transmet au coût de financement des banques et des entreprises, réduit la valeur de marché des portefeuilles obligataires et peut peser sur les multiples de valorisation des actions. Les assureurs bénéficient progressivement de rendements de réinvestissement plus élevés, mais subissent à court terme des moins-values latentes et une concurrence accrue des produits obligataires.
Pour l’analyse de marché, le rendement de l’OAT doit être examiné conjointement avec le spread par rapport au Bund allemand. Un taux français de 5 % n’a pas la même signification si le Bund rapporte 4,25 % ou seulement 2,5 %. L’élargissement du spread mesure plus précisément la prime de risque spécifique demandée à la France.
Ecart de taux (spread) entre le 10 ans français et le 10 ans allemand

À titre analytique, une OAT à dix ans autour de 4 % traduit une contrainte budgétaire croissante mais encore maîtrisable. À 5 %, la vigilance devient sérieuse ; à 6 %, la persistance du niveau imposerait probablement une consolidation plus rapide. Entre 7 % et 8 %, le risque d’une dynamique autoréalisatrice entre taux, déficit et dette deviendrait élevé. Ces seuils ne sont toutefois pas automatiques : leur portée dépend de la croissance, de l’inflation, du niveau du Bund, de la crédibilité budgétaire et de la réaction de la Banque centrale européenne.
Pour conclure
En conclusion, la France ne fait pas face à une crise immédiate de liquidité, mais à une dégradation progressive de sa solvabilité budgétaire. Le marché des obligations françaises demeure liquide. À fin septembre 2026, la demande lors des adjudications représentait environ 2,5 fois les montants proposés à moyen et long terme et 3,5 fois ceux offerts à court terme. La France conserve donc un accès normal au marché.
Néanmoins, la capacité à émettre de la dette ne garantit pas sa soutenabilité à long terme : le risque se situe dans l’augmentation progressive du coût budgétaire et dans la réduction des marges de manœuvre de l’État.
La maturité longue de la dette et la profondeur du marché des OAT retardent la transmission des taux, sans la supprimer. L’enjeu décisif réside dans la capacité à réduire durablement le déficit primaire avant que le refinancement à des conditions plus coûteuses n’affecte l’ensemble du stock. Sans redressement crédible, la hausse de la charge d’intérêts diminuera progressivement la liberté budgétaire, renchérira le financement de l’économie et accroîtra la vulnérabilité de la France à un choc de croissance ou de confiance.