Le contexte de marché
Les marchés sont ballottés au gré des espoirs et interrogations autour de l’évolution de la situation au Moyen-Orient. Ils sont demeurés très volatils, réagissant instantanément aux évolutions de prix du pétrole, la croissance et la consommation étant logiquement corrélées à l’inflation et au pouvoir d’achat.
Sur le mois, le baril de Brent a oscillé entre 86 USD et 126 USD !
Évolution des prix du pétrole (Brent)
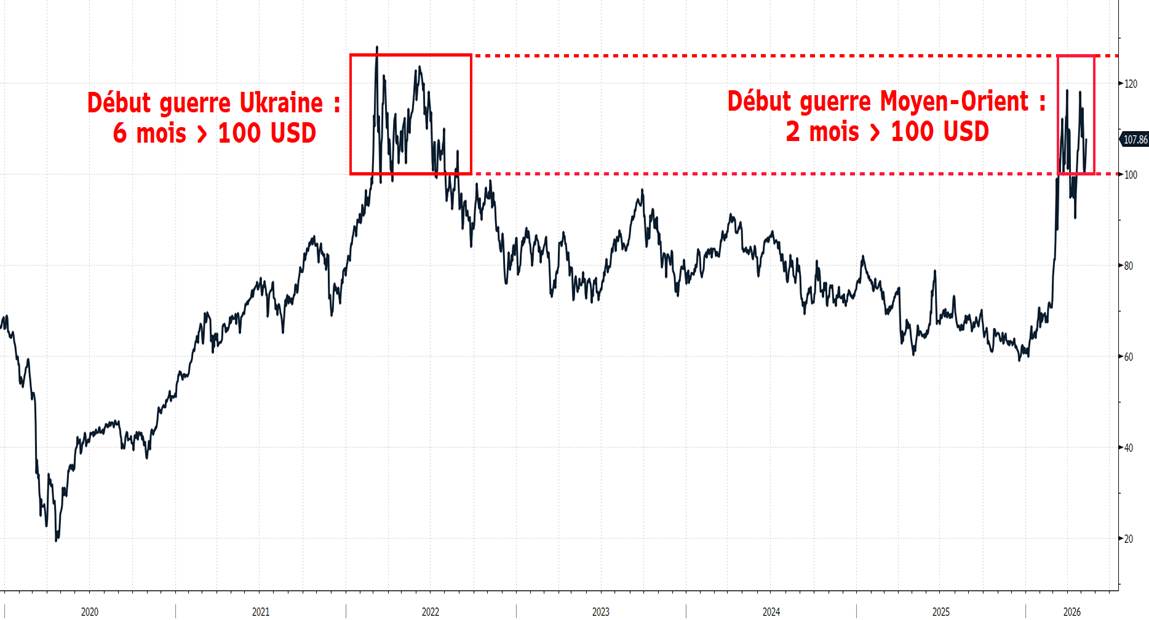
Il est actuellement proche de 105 USD. Il est encore rassurant de constater que malgré les dégâts infligés aux capacités de production, le pétrole baisse rapidement quand les négociations en Iran donnent des signes encourageants. La crise est aujourd’hui nettement plus longue qu’anticipé mais un emballement durable du pétrole ne parait pas certain.
Avec un détroit d’Hormuz encore fermé, le risque pour l’Europe et l’Asie est double : le prix du baril supérieur à 100 USD génère de l’inflation importée et pèse sur le pouvoir d’achat, et chaque semaine qui passe augmente le risque de pénuries à partir de l’été. Nous sommes loin d’un risque de récession en Europe (et des marchés du crédit solides le confirment), mais la croissance ralentit clairement. Les prévisions pour 2026 sont passées de +1,2% à +0,8%.
Les données publiées confirment que de son côté l’économie américaine fait mieux que résister, ce qui n’empêche pas le consensus de prévoir maintenant 2,1% de croissance en 2026 contre 2,5% il y a 3 mois.
Le marché de l’emploi ne se dégrade pas, les salaires augmentent plus vite que l’inflation, la consommation tient et les indicateurs avancés comme l’ISM pointent vers la croissance aussi bien dans les services que dans l’industrie. Mais attention, l’inflation demeure un risque, encore plus qu’en Europe. Bien que les Etats-Unis soient auto suffisants et augmentent leurs exportations de pétrole et gaz, le consommateur américain demeure soumis à la hausse du prix des carburants et des importations, en particulier alors que le dollar US continue de montrer des signes de faiblesse. Traditionnelle valeur refuge, la force relative actuelle des US ne suffit plus à faire progresser sa devise.
Au final, sur le mois les marchés américains ont à nouveau surperformé.
Évolution 2026 du S&P 500 et de l’Euro Stoxx 50
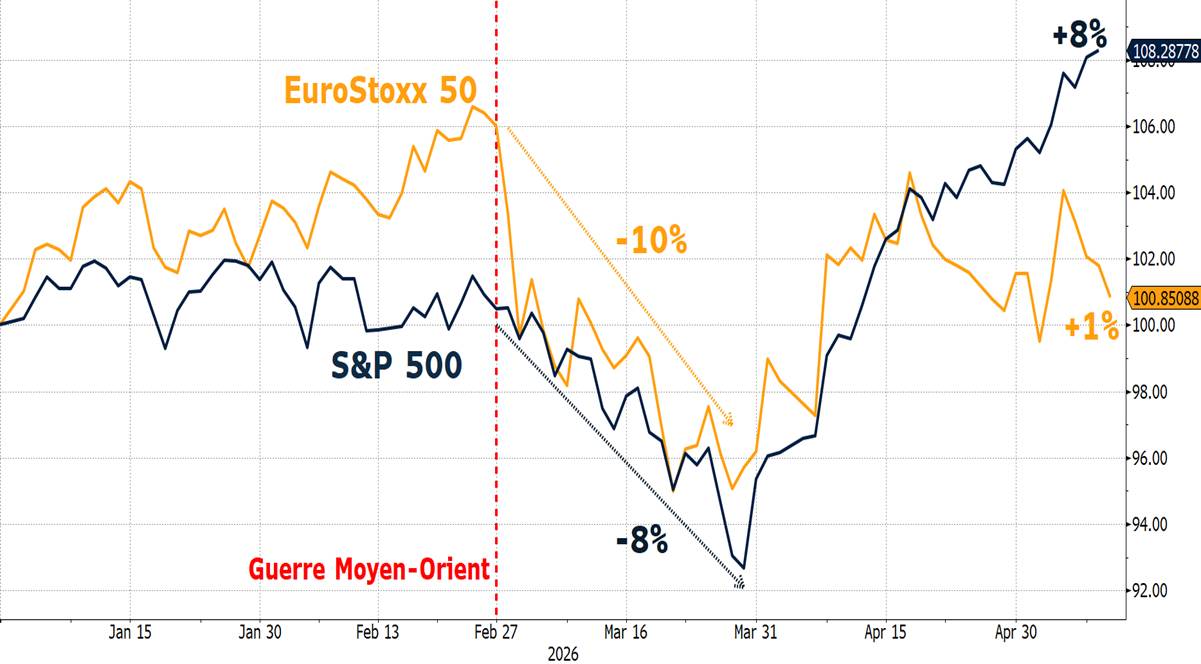
Ils ont notamment bénéficié de l’importance boursière de leur secteur technologique, les acteurs de l’intelligence artificielle étant considérés comme peu sensibles en cas de stress économique. Ces titres sont donc clairement les valeurs refuges dans le contexte d’incertitude actuelle. Le Nasdaq a ainsi progressé d’un impressionnant 15,3% pendant que le S&P 500 montait de 10,4%. Les marchés européens affichent une hausse plus modeste, avec +5,6 % pour l’Euro Stoxx 50. A +14,5%, mentionnons également la bonne tenue des marchés émergents, eux aussi tirés par les valeurs technologiques. Sur le mois le SOX, principal indice mondial des semi-conducteurs a bondi de 38%.
A fin avril, l’Europe est maintenant nettement à la traîne : Le S&P 500 progresse de 5%, l’Euro Stoxx 50 de 2% et les marchés émergents de 14%.
Les marchés obligataires quant à eux ont été plus calmes. Les taux d’intérêt se sont stabilisés à des niveaux élevés en Europe et aux Etats-Unis. Le scénario d’un rebond d’inflation jusqu’à mi-2027 prend racine. Négatifs à fin mars, les indices obligataires sont tout de même repassés dans le vert en avril grâce à une réduction étonnante des primes de risque, pratiquement revenues au plus bas. Le marché obligataire ne semble donc pas inquiet de la situation actuelle. Sur les échéances longues, à 30 ans, le stress est plus palpable.
Nos perspectives
Le pétrole demeurera la variable d’ajustement n°1 dans les prochaines semaines. Donald Trump semble très hésitant à reprendre les hostilités. Comme nous l’avons souvent souligné, les coûts financiers, matériels et politiques sont très importants. L’Iran l’a bien compris et ne parait pas pour le moment faire beaucoup de concessions dans des discussions qui heureusement se poursuivent.
Le prix du pétrole élevé commence à se retrouver dans les indices d’inflation et inquiète les banques centrales. A court terme, la bonne tenue de l’économie américaine et une inflation qui pourrait rapidement approcher 4% devrait empêcher la FED de baisser les taux directeurs. La BCE quant à elle semble décidée à monter ses taux dès la réunion de juin. Alors que cela n’aura aucun impact sur l’inflation importée et que la croissance parait insuffisante pour générer des tensions salariales, la justification de ce mouvement parait difficile.
Les risques économiques sont donc réels mais la situation n’est pas encore irréversible.
Éléments encourageants : la saison de publication des résultats du 1er trimestre, bien avancée, est très bonne aux Etats-Unis.
Bénéfices trimestriels – part des entreprises du S&P 500 qui surpassent les attentes
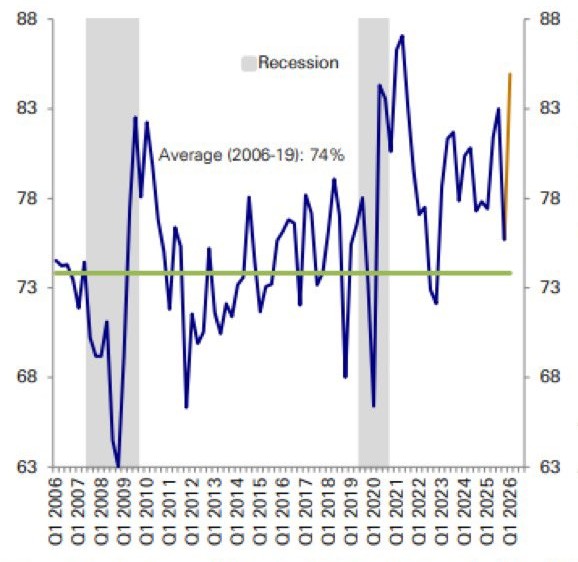
83% des entreprises surpassent les prévisions de résultats et 2026 devrait être une nouvelle année de forte croissance. En Europe, la plupart des publications sont rassurantes même si les révisions en hausse sont moins fréquentes. L’image globale est donc celle d’une économie mondiale qui résiste encore même si les craintes augmentent.
Pour conclure
Les anticipations macro-économiques demeurent suspendues à l’évolution des prix du pétrole. Le risque inflationniste augmente mais la récente volatilité a montré que malgré une crise qui dure depuis 11 semaines, le pétrole pouvait encore rechuter rapidement. Les bons résultats des entreprises ont également permis de rassurer les investisseurs et de gagner du temps par rapport à un scénario d’origine tablant sur 4 à 6 semaines de conflit. Au final, l’évolution des marchés actions dépend de la croissance de résultats des entreprises.
Aujourd’hui la croissance faiblit certes, mais quelle que soit la géographie concernée, la récession parait loin. Nous demeurons donc attentifs mais prudemment investis dans des marchés qui résistent bien.