Comment expliquer la hausse des marchés actions dans le monde ?
Dans un premier temps
Partant du principe que sur longue période, à taux d’intérêts réels constants, les multiples de valorisation des marchés sont relativement stables – le ratio cours sur bénéfices (PER) européen converge vers 14x tandis que celui du S&P 500 tend vers 19x – la hausse des indices dans la durée doit reposer sur la création de valeur générée par les entreprises. La hausse du marché repose donc sur la progression des bénéfices.
Et aujourd’hui, malgré toutes les incertitudes géopolitiques que nous subissons, qui impactent le prix du pétrole et par ricochet l’inflation et éventuellement les taux d’intérêt… les entreprises continuent de publier de très bons résultats.
Les bénéfices devraient croitre fortement en 2026 et 2027, et les tendances sont aux révisions à la hausse.
Croissance des bénéfices de L’Euro Stoxx 2026 (orange) et 2027 (mauve) : +10% en 2026 et +11% en 2027
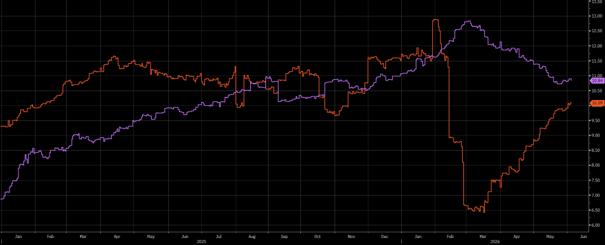
Croissance des bénéfices du S&P 500 2026 (orange) et 2027 (mauve) : +27% en 2026 et +16% en 2027
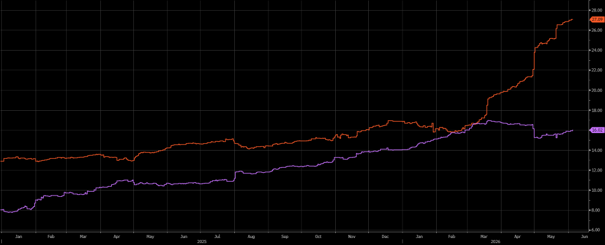
A noter que malgré des bases de comparaison qui ne cessent d’augmenter, la croissance 2027 attendue demeure élevée (+16%).
Dans un second temps
Il faut reconnaitre que la hausse des bénéfices des indices, que ce soit aux Etats-Unis ou en Europe, est très concentrée : en Europe sur les secteurs de l’énergie et aux US, comme souvent ces dernières années, sur le secteur des valeurs technologiques… qui représentent 80% de la hausse.
Historiquement concentrée sur les Magnificent 7 (Nvidia, Microsoft, Alphabet, Meta, Apple, Tesla, Amazon), la croissance se concentre depuis 1 an sur les valeurs liées à l’IA et depuis le début de l’année en particulier sur les semi-conducteurs. Un portefeuille sans semi-conducteurs ne progresse pas cette année.
Progression des bénéfices des valeurs du Sox (indice mondial des semi-conducteurs) en 2026 (orange) et 2027 (mauve) : +529% et +387%
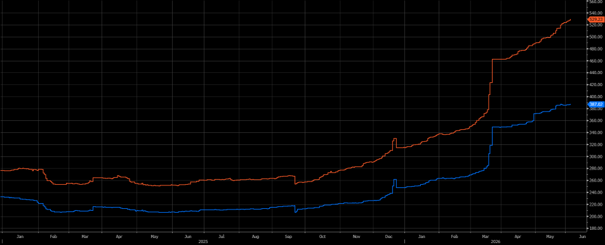
Cette envolée des bénéfices se retrouve logiquement dans les performances boursières 2026 des valeurs du secteur, qui pour la plupart sont des mastodontes aux poids élevés dans les indices (et ont donc un impact important) :
Europe : STMicroelectronics +186%, Infineon +113%, ASML +58%
US : Nvidia +17%, Broadcom 21%, Micron +249%, Intel +203%, AMD +144%
Asie : TSMC +52%, Samsung +174%, SK Hynix +219%
Surperformance massive du secteur en 2026 :
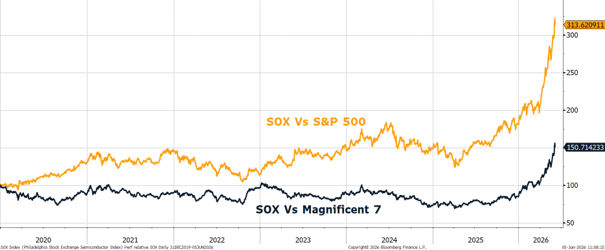
Certes au final la valorisation du secteur a augmenté pour atteindre le haut de fourchette de ces dernières années (PER 28x) mais loin de niveaux de bulle, à moins d’anticiper un ralentissement brutal de la croissance (surinvestissement, augmentation de la concurrence et baisse des marges).
PER 12 mois du Sox depuis 10 ans
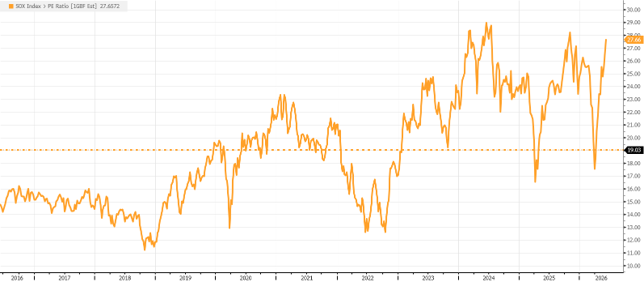
Comme sur toutes les valeurs liées à l’IA et au développement des centres de données, des corrections sont possibles compte tenu de la concentration des investisseurs sur le secteur, mais un changement radical de tendance parait peu probable à court terme compte tenu des bénéfices générés par les entreprises du secteur.
Pour finir
Deuxième principal moteur de hausse des marchés actions (comme de celui des marchés obligataires) : l’accroissement des liquidités dans l’économie mondiale.
Sous l’effet de l’octroi de crédits par les banques (dans des économies qui demeurent en croissance), de l’action des banques centrales, et de la hausse de l’endettement des gouvernements par le déficit budgétaire (qui injecte des liquidités afin de soutenir la croissance), les liquidités continuent d’augmenter à un rythme soutenu :
Masse monétaire mondiale (M2) en 000 MdsUSD : +16% depuis fin 2024 !
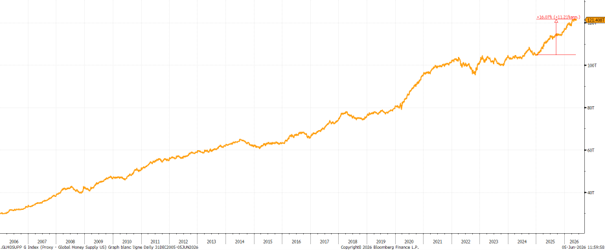
Une partie de ces liquidités massives (création de 16 000 MdUSD depuis fin 2024) arrive sur les marchés financiers.
En réalité, la hausse des marchés actions depuis fin 2024 n’est pas si malsaine qu’elle en a l’air.
Elle est essentiellement tirée par les bénéfices. Le marché se retournera si les investisseurs changent leurs prévisions vers moins de croissance (prix du pétrole durablement trop élevé, accalmie sur les investissements d’infrastructures IA par ex).
Contributions à la progression des indices mondiaux depuis fin 2024
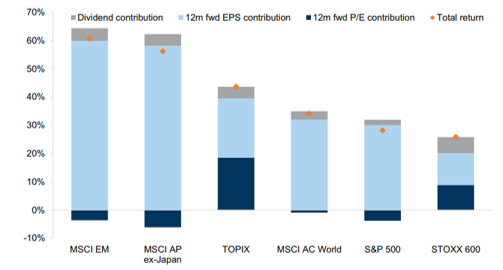
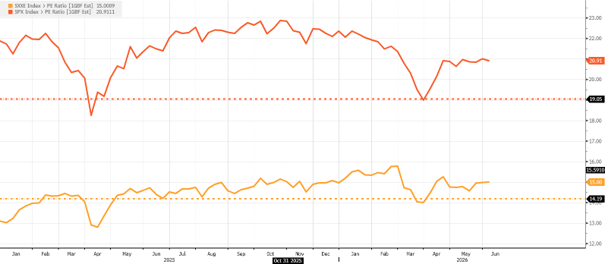
La faible hausse des multiples de valorisation (cours sur bénéfices) est l’illustration d’un marché qui évolue de manière plutôt cohérente.
PER des indices Euro Stoxx et S&P 500 depuis fin 2024 (moyennes 10 ans en pointillés)