Le contexte marché
L’absence de progrès concrets dans le conflit au Moyen-Orient n’a pas empêché les marchés de poursuivre leur progression. En mai, l’Euro Stoxx 50 gagne 2,9%, le S&P 500 5,1% et les marchés émergents 9,5%, portant leurs performances depuis le début de l’année respectivement à +4,5%, +10,7% et +24,8%
Les marchés actions sont portées à juste titre à la fois par les bons résultats des entreprises et des messages rassurants. La hausse des bénéfices est attendue à +14% en Europe en 2026, contre +12% il y a un mois. Aux États-Unis la tendance est encore plus forte, la progression étant prévue à +27% contre +22% à fin avril ! Cette croissance est à 80% portée par les valeurs technologiques aux poids importants dans les indices, notamment celles liées au développement des centres de données (semi-conducteurs et autres composants) dont les hausses de profit devraient allègrement dépasser 60%, voire 200%.
Plus surprenant, le prix du pétrole a fortement reculé, passant de 118 dollars fin avril à 92 dollars fin mai et 91 aujourd’hui.
Prix du baril de Brent depuis 1 an
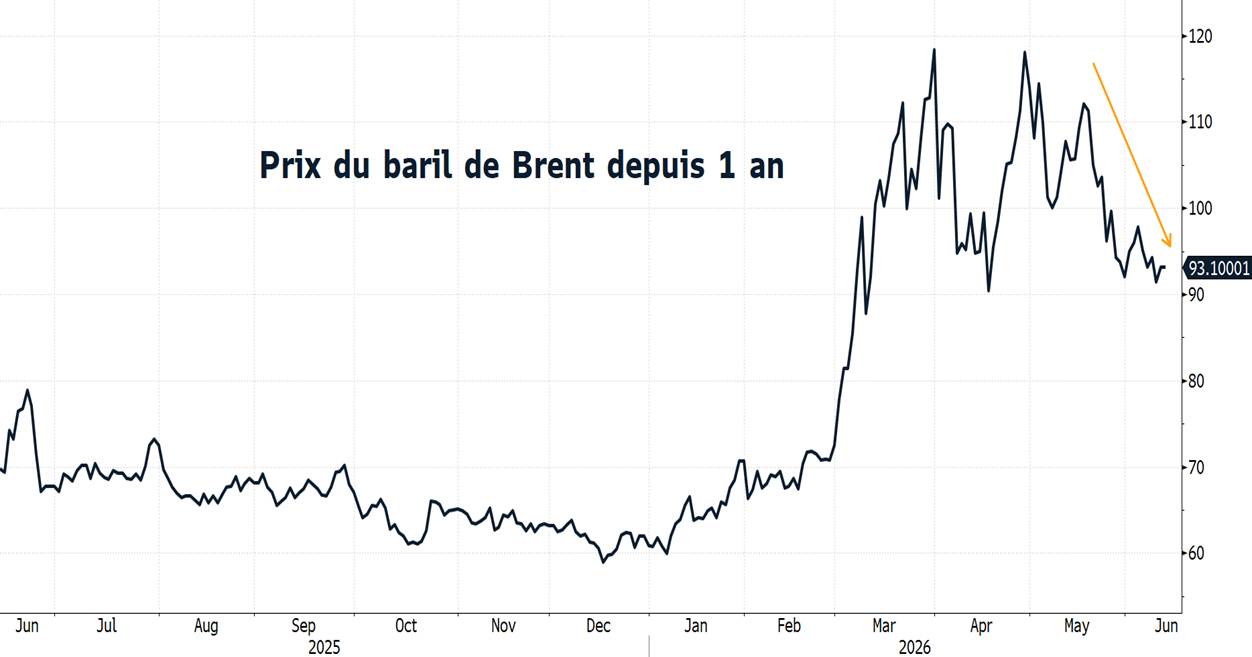
Certains analystes soulignent que malgré la fermeture du détroit, les flux pétroliers se normalisent progressivement et la demande a été pénalisée par les niveaux de prix élevés. Une réouverture officielle du détroit ferait à nouveau chuter les prix, réduisant nettement les risques inflationnistes et les risques économiques.
Sur le plan macroéconomique, le ralentissement européen se confirme tandis que les États-Unis affichent une réaccélération de l’activité et de l’emploi.Enfin, si les marchés actions ont donc logiquement bien résisté, les marchés obligataires eux sont demeurés lestés par des taux d’intérêt collés sur les points hauts. Aux États-Unis, ces derniers demeurent tendus par les risques inflationnistes, nourris par les prix du pétrole encore trop hauts et une activité intérieure dynamique qui soutient le marché de l’emploi. Les perspectives de baisses de taux directeurs par la FED ont donc disparu.
Nos Perspectives
Les investisseurs semblent désormais faire abstraction des déclarations de Donald Tump, qui par ses tweets intempestifs apparait de plus en plus clairement comme étant en position de faiblesse dans les négociations avec l’Iran. Le marché a choisi de se concentrer sur la bonne santé des entreprises et sur un scénario de réouverture du détroit d’Ormuz avant la fin de l’été.
Les récents commentaires des grandes entreprises européennes demeurent rassurants quant à leurs perspectives de croissance. Tant que ce sera le cas, et bien que la volatilité ait augmenté récemment à cause du positionnement massif des flux sur les thématiques IA, les marchés actions ne paraissent pas avoir de raison de flancher.
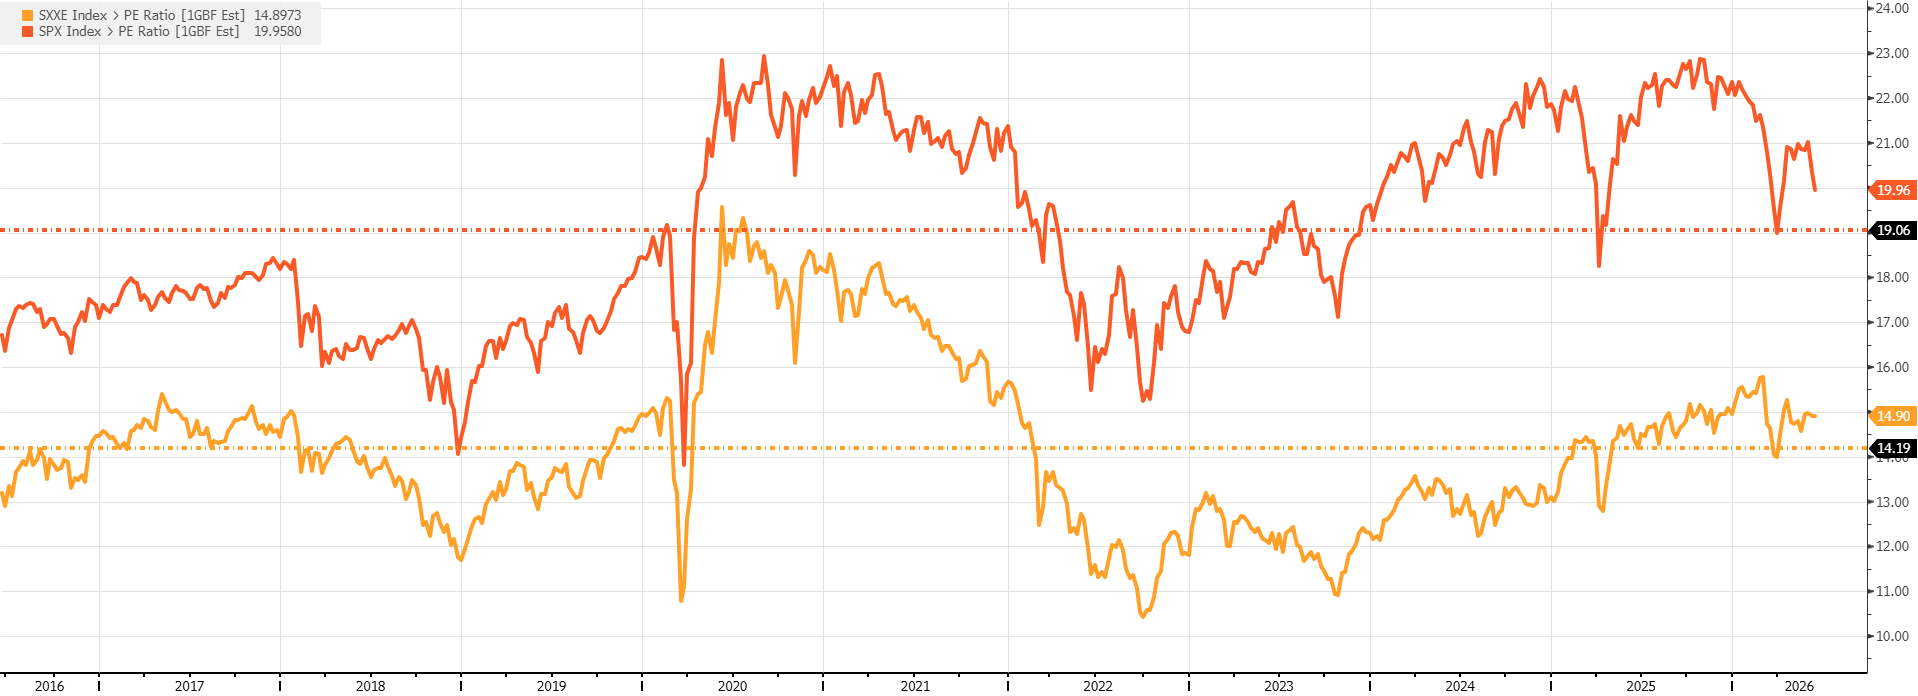
PER 12 mois du S&P 500 et de L’Euro Stoxx
En cas d’officialisation de la réouverture du détroit, nous pourrions en revanche assister à d’importantes rotations sectorielles vers les secteurs cycliques restés en retrait, comme la consommation ou la construction.
Après plusieurs mois sous pression, le marché obligataire est-il en passe de rebondir ?
Les marchés anticipent des relèvements de taux directeurs par les banques centrales, mais considèrent que ce seront des évènements isolés.
Performance des marchés obligataires européens en 2026
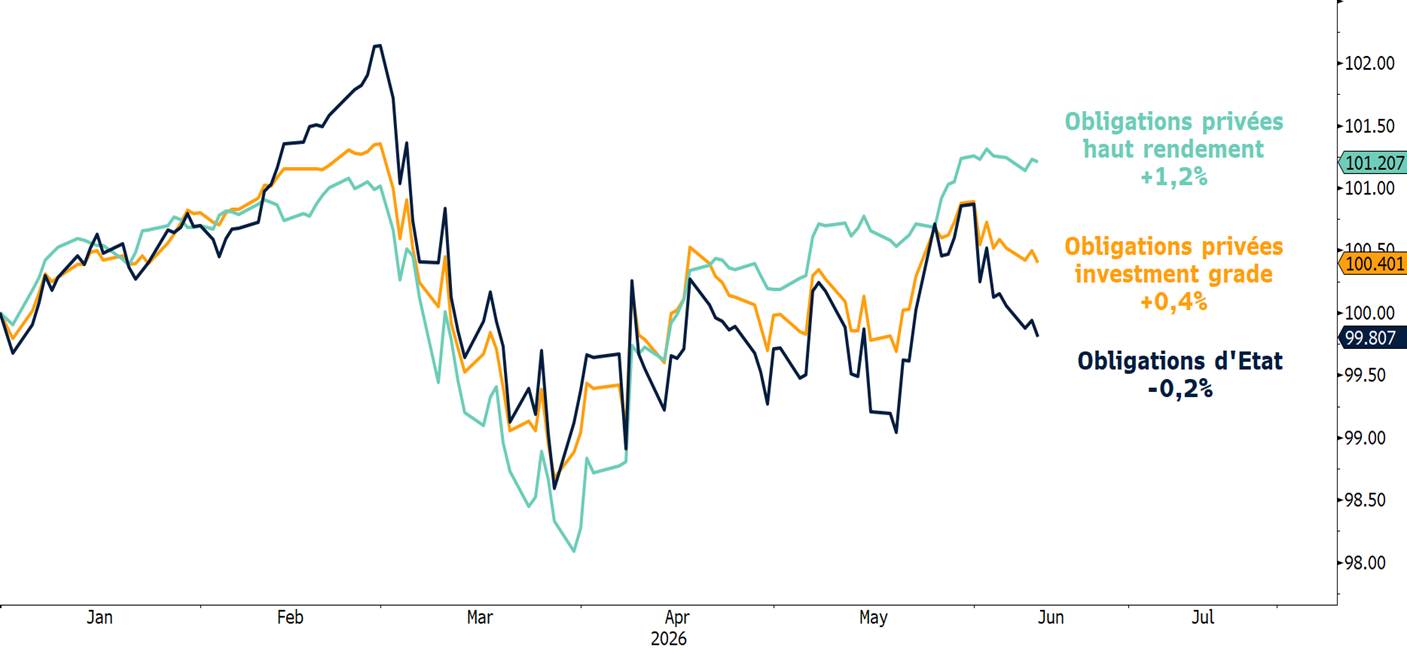
Cette vision traduit un scepticisme sur la persistance de l’inflation si le pétrole poursuit son repli.Entre croissance modérée en Europe et aux États-Unis en dehors des métiers liés aux investissements dans les data centers, et gains de productivité massifs attendus avec l’implémentation des solutions d’intelligence artificielle, les prix devraient rester sous contrôle. Dans ce contexte, les taux d’intérêt pourraient progressivement se détendre, offrant enfin un potentiel de performance au marché obligataire après un début d’année peu dynamique.
Pour conclure
Bien que le bruit géopolitique soit à nouveau omniprésent, les marchés se concentrent à nouveau sur les fondamentaux : les résultats des entreprises et l’évolution des taux d’intérêt. La hausse des titres est relativement bien corrélée aux progressions de résultats. Malgré la hausse, les multiples de valorisation du marché sont donc demeurés relativement stables ces dernières semaines.
Le scénario central du consensus repose sur un prix du pétrole sous contrôle et une inflation temporaire, évitant ainsi des perspectives économiques et des évolutions de taux d’intérêt plus problématiques. En l’absence de choc énergétique majeur, ce scénario semble raisonnable.
Nous vous remercions pour votre attention et vous donnons rendez-vous le mois prochain pour un nouveau point marchés.