Conflit qui s’enlise, pétrole sous pression : les marchés à l’épreuve du temps
Le conflit, prévu pour durer 4-6 semaines, entre dans sa 5ème semaine. Il n’est pas encore totalement en dehors du plan de marche mais l’évolution de la situation rend une victoire « satisfaisante » de la coalition plus improbable. Les observateurs ne voient plus Israël et les Etats-Unis atteindre ce qui était sans doute leurs principaux objectifs : faire tomber le régime et annihiler les capacités nucléaires.
Face à ce qui risque de ressortir comme un semi-échec, les intérêts des deux alliés ne sont plus forcément alignés, les Etats-Unis ayant véritablement besoin de limiter rapidement les dégâts, financiers et politiques. L’Iran montre chaque jour qu’après 4 semaines de conflit elle est encore capable de répondre à chaque attaque contre ses infrastructures. Elle ne parait donc plus nécessairement acculée à négocier compte tenu du coût d’un drone par rapport au coût de son interception… les probabilités des 3 scénarii que nous évoquions en début de mois deviennent les suivantes :
- Un changement de régime rapide (5%)
Bien que décapité à plusieurs reprises, le régime est la priorité des dirigeants et ils sacrifieront le reste pour survivre. Compte tenu de la résistance armée, le régime ne semble clairement pas mort. - Une guerre courte sans réel changement de régime (60%)
Nous privilégions toujours ce scénario : le temps qui passe n’est pas à l’avantage des Américains. Les Iraniens connaissent les faiblesses de leur adversaire : coût financier de la guerre (une rallonge de 200 MdUSD a déjà été demandée le 19 mars, sur un budget défense 2026 de 1000 MdUSD afin de financer un coût qui avoisinerait 1 MdUSD par jour, de reconstituer les stocks de missiles qui ont été largement mis à contribution etc), risque inflationniste qui pourrait faire tomber le pays en récession, hausse des taux d’intérêts insoutenable pour un pays très endetté et très déficitaire. Même si auto-suffisant en pétrole et gaz, les Etats-Unis n’en subissent pas moins les hausses de prix. Mentionnons également qu’après 60 jours de conflit le Congrès doit donner son accord : les Démocrates et certains Républicains sont contre donc le vote parait avoir peu de chances d’être positif. - Une guerre d’usure sans changement de régime (35%)
Ce scénario est le plus négatif. Il gagne certes en probabilité avec le temps mais serait injustifiable pour Donald Trump. L’Iran peut le supporter mais pas les US (ni le reste du monde). La capacité de négociation des US ne fera que diminuer avec le temps à moins d’un tournant majeur (comme le soulèvement populaire) auquel les marchés croient de moins en moins.
Au final, quelle que soit l’évolution diplomatique, la variable clé demeure le détroit d’Hormuz aujourd’hui encore quasi fermé.
Evolution des prix du baril de brent (en USD) : la hausse actuelle est assez similaire à la hausse de 2022 en prenant comme référence la période pré covid. En 2022, les prix étaient demeurés compris entre 100 et 120 pendant 6 mois.
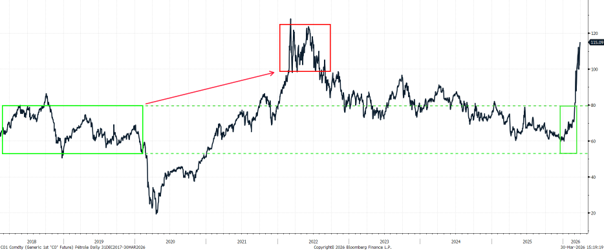
Les réserves étant pleines au Moyen-Orient, les producteurs sont obligés de fermer les puits. Leur remise en route pourrait prendre plusieurs semaines, ce qui pourrait empêcher les prix de revenir sous 80 USD même en cas de réouverture prochaine du détroit. Un baril à 80 USD pèsera, mais à la marge.
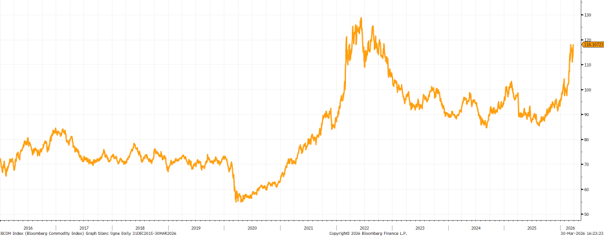
Le détroit est en réalité plus important encore que mentionné début mars car sa fermeture impacte non seulement les prix du pétrole et du gaz mais également les engrais (50% de l’urée mondiale dont le prix a augmenté de 100%), l’hélium (nécessaire aux semi-conducteurs), l’aluminium (+50%) etc. Le prix de la plupart des matières premières mondiales est en nette hausse.
Bloomberg Commodity Index (Pétrole & Gaz 40%, Agriculture et élevage 32%, Métaux 16%, Or 12%).
Chaque jour avec un prix du baril supérieur à 100 USD rend le risque inflationniste plus élevé, provoque la hausse des taux d’intérêt et augmente la probabilité d’un ralentissement significatif de la croissance.
Evolutions comparées aux US des prix du pétrole et de l’inflation anticipée : une corrélation évidente
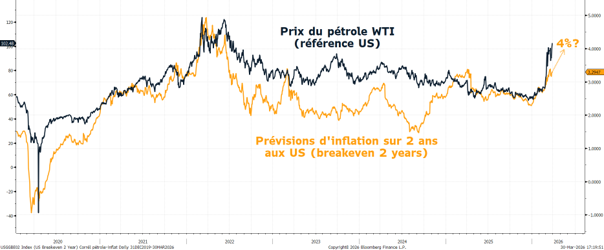
Les marchés craignent donc l’inflation (une hausse générale et durable des prix) et les taux progressent en réaction à un éventuel changement d’attitude des banques centrales, qui pourraient décider de monter les taux directeurs pour lutter contre les risques d’inflation durable, qui passerait par des hausses de salaires. Nous estimons que de telles mesures seraient contre productives en Europe, la croissance étant faible et l’économie étant vouée à ralentir si les prix des matières premières demeurent élevés. Avec une inflation déjà sous 2%, le risque de voir les salaires s’emballer nous parait très faible. La probabilité d’une inflation durable est elle aussi faible à notre sens.
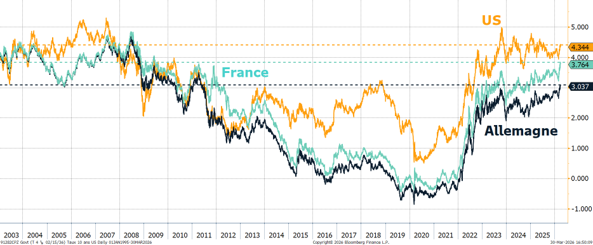
Evolution des taux à 10 ans des Etats-Unis, de l’Allemagne et de la France. Ils sont au plus haut de 15 ans en France et en Allemagne.
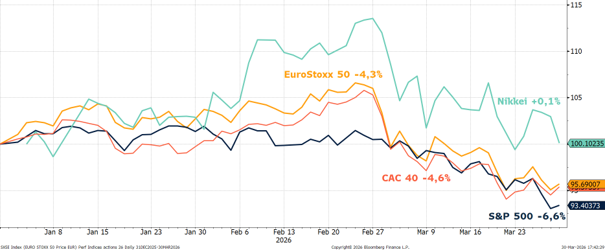
Dans ce contexte particulièrement incertain, les actions comme les obligations résistent relativement bien. Le S&P 500 perd 7% depuis le début d’année et l’Euro Stoxx 50 4%. Certains marchés asiatiques ou émergents comme le Brésil sont encore en hausse. Les primes de risques obligataires ont augmenté mais demeurent à des niveaux bas, inférieurs par exemple au niveau moyen 2025.
Evolution en 2026 des principaux indices actions mondiaux (en devises locales) :
Pour conclure
Les mécanismes à l’œuvre actuellement sont donc relativement simples et logiques d’un point de vue économique.
Si le prix du pétrole demeure au-dessus de 100 USD trop longtemps, la probabilité d’une récession devient plus forte. Le scénario d’une récession aux Etats-Unis et en Europe n’est clairement pas anticipé par les marchés : les indices actions n’ont baissé depuis les plus hauts que de 10%, les primes de risque obligataire ont rebondi mais demeurent à des niveaux très faibles. Selon nous le scénario d’une récession se traduirait par une baisse de 20% des marchés actions (-10% pour les prévisions de bénéfices et -10% pour les multiples de valorisation). Ce n’est pas notre scénario même si nous avons pris des précautions dans les portefeuilles. Tous les risques pointent vers la nécessité pour les Américains de trouver une issue rapide : les enjeux paraissent totalement asymétriques. En cas de résolution d’ici à fin avril, nous estimons que le risque d’inflation problématique serait écarté et que la croissance mondiale perdrait autour de 0,2%. Les marchés actions rebondiraient sans doute.