Le contexte marché
Bien que la transition énergétique soit un sujet central, le conflit en Iran rappelle la dépendance persistante aux énergies fossiles. Pour les marchés, l’enjeu clé reste l’évolution des prix du pétrole et du gaz. Environ 20% du pétrole mondial transite par le détroit d’Hormuz, aujourd’hui fermé, tandis que le Qatar représente une part majeure des exportations mondiales de gaz.
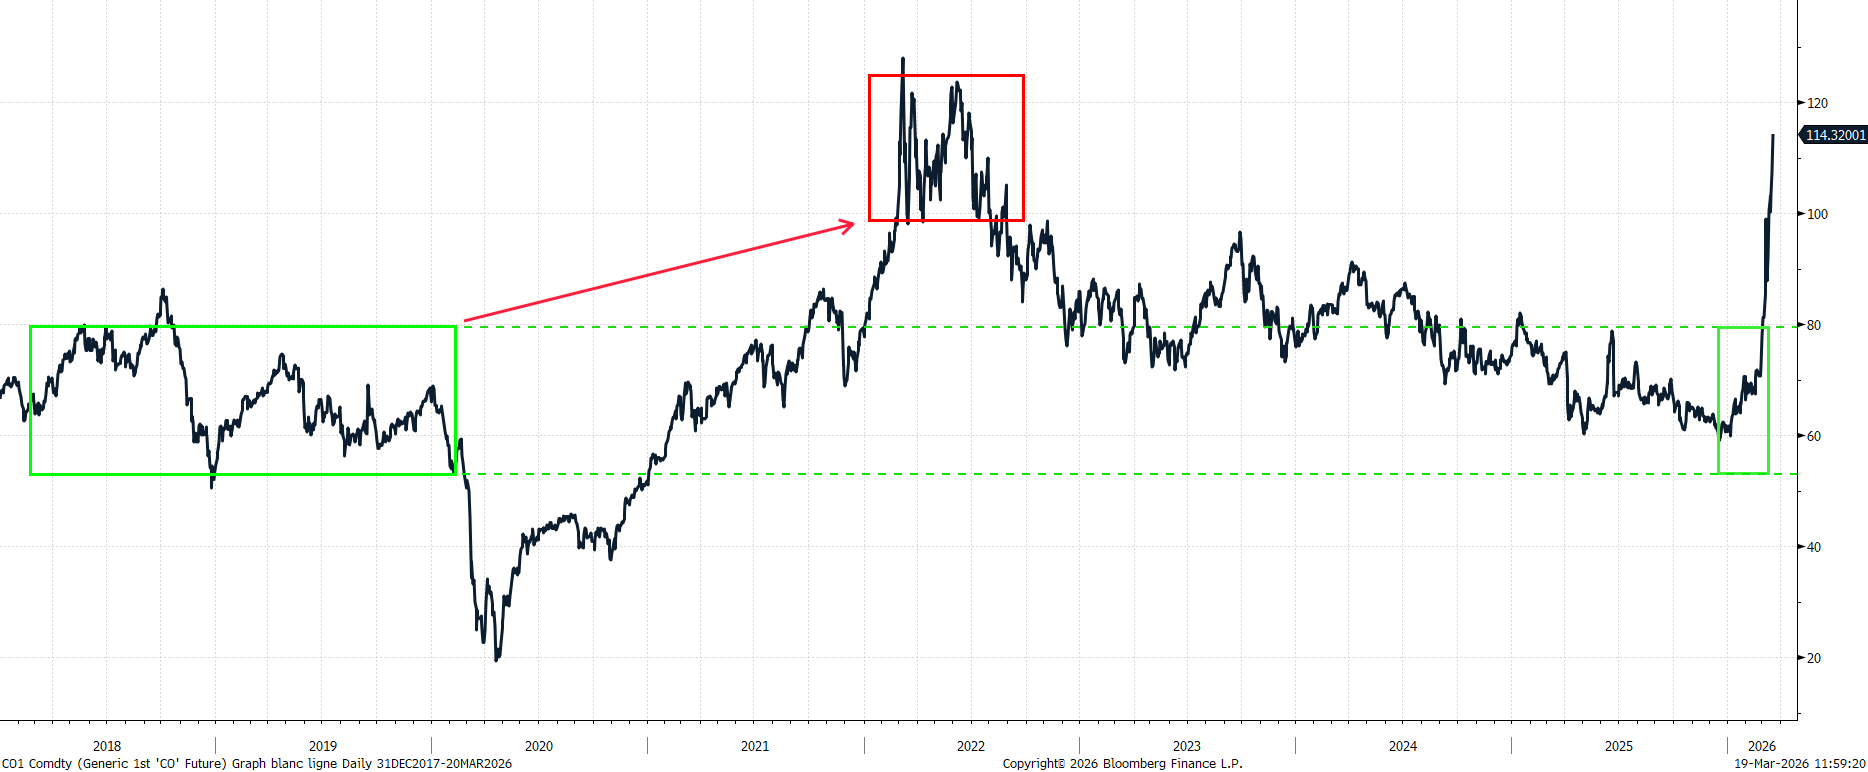
Les prix de l’énergie ont fortement rebondi depuis début mars : le pétrole est passé de 71 à 110 dollars le baril et le gaz de 32 à 65 €/MWh en Europe.
Alors que les perspectives économiques étaient initialement positives, la hausse des prix énergétiques fait craindre un retour de l’inflation et un ralentissement de la croissance. Les marchés ont commencé à intégrer ce risque.
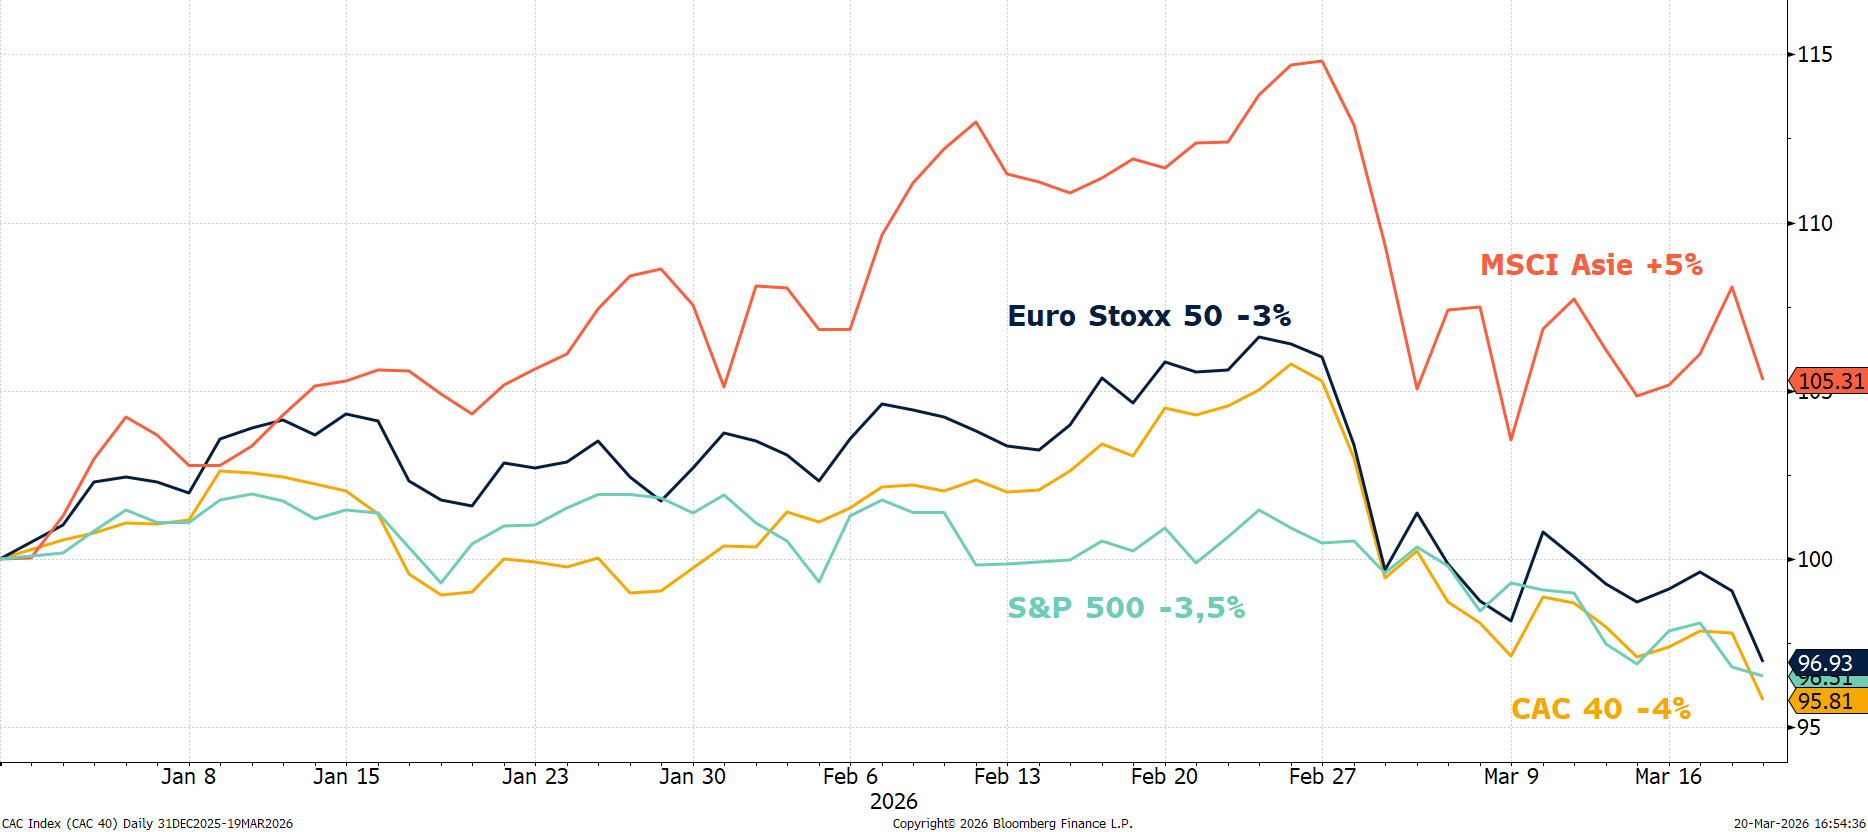
L’Europe et l’Asie, fortement dépendantes des importations énergétiques, sont les plus exposées. L’Euro Stoxx 50 et le MSCI Asia reculent de 8%, tandis que le S&P 500 résiste mieux (-4%), les États-Unis étant plus autonomes sur le plan énergétique même si malgré tout sensibles aux hausses de prix du pétrole.
Malgré ces corrections, les indices mondiaux demeurent au pire en légère baisse (S&P 500 et Euro Stoxx 50 -3%) voire encore en hausse comme c’est le cas au Japon et dans les marchés émergents.
Évolution 2026 des principaux indices mondiaux actions
La crainte d’inflation se traduit par la hausse des taux d’intérêt : ils ont progressé de 0,4% en France à 3,6%, et de 0,3% en Allemagne grâce à son statut de valeur refuge. Echaudée par son absence de réaction en 2022, la banque centrale européenne pourrait être tenté de monter les taux directeurs, ce qui selon nous serait contre-productif.
Aux Etats-Unis, le taux à 10 ans a progressé de 0,3% à 4,3% : le pays est certes moins exposé à l’inflation importée mais part d’un niveau d’inflation trop élevé (3%).
Le marché obligataire US, et accessoirement européen, pourrait également être chahuté ces prochaines semaines par l’augmentation des risques autour des dettes privées, dont le manque de liquidité couplé aux interrogations sur l’impact de l’intelligence artificielle sur les business modèle de nombreux émetteurs pose questions.
Enfin, le dollar s’apprécie légèrement, tandis que l’or recule de 11% à 4700 USD, probablement sous l’effet de prises de bénéfices malgré le contexte géopolitique.
Nos Perspectives
Ce qui pèse sur les marchés, c’est le risque d’un conflit durable, susceptible d’entraîner une hausse prolongée du pétrole et donc inflation et ralentissement économique. L’ajustement actuel des marchés est donc cohérent.
L’élément clé reste la durée du conflit, et surtout celle de la fermeture du détroit d’Hormuz. À ce stade, il est encore prématuré de parler de stagflation (absence de croissance + inflation), scénario particulièrement défavorable car difficile à combattre par les banques centrales.
Rappelons simplement deux éléments :
Tout d’abord, le scénario initial anticipait un conflit court (4-5 semaines) et une fermeture du détroit d’Hormuz, et nous sommes aujourd’hui en fin de troisième semaine, sans surprise majeure à ce stade.
Ensuite, le contexte est très différent de 2022 : les chaînes d’approvisionnement ne sont pas sous tension et les prix du pétrole avaient progressé certes de manière similaire mais avaient dépassé les 100 dollars pendant 6 mois !
Prix du pétrole depuis 2017
Malgré l’imprévisibilité de Donald Trump, notre scénario central reste celui d’un conflit suffisamment court pour préserver l’économie, notamment en raison des élections de mi-mandat en novembre prochain. Le président US pourrait rapidement déclarer ses objectifs atteints.
Pour conclure
La crise iranienne met sous pression le scénario de croissance mondiale via la hausse des prix de l’énergie. Le risque inflationniste nous semble toutefois surestimé si le conflit reste court.
Nous avons cependant allégé les risques actions et obligataires alors que les performances sont proches de l’équilibre, permettant d’être plus résistants en cas de mauvaises surprises.
Si le détroit d’Hormuz était rouvert dans les prochaines semaines, le rebond des marchés serait sans doute rapide.